Ein Unfall bringt innerhalb weniger Tage mehrere Entscheidungen mit sich. Die gegnerische Versicherung meldet sich und bietet an, den Schaden durch einen eigenen Sachverständigen aufnehmen zu lassen. Die Werkstatt möchte einen Reparaturtermin vergeben. Und Sie sollen das alles beurteilen, bevor überhaupt feststeht, wie groß der Schaden tatsächlich ist. Ein Unfallgutachten stellt die sinnvolle Reihenfolge wieder her: erst der Befund, dann die Entscheidungen. Es dokumentiert, was beschädigt ist, was die Instandsetzung kostet und welche Werte für die Regulierung maßgeblich sind. Auftraggeber sind Sie, nicht die Versicherung, die den Schaden am Ende bezahlt.
Wann ein vollständiges Gutachten der richtige Weg ist
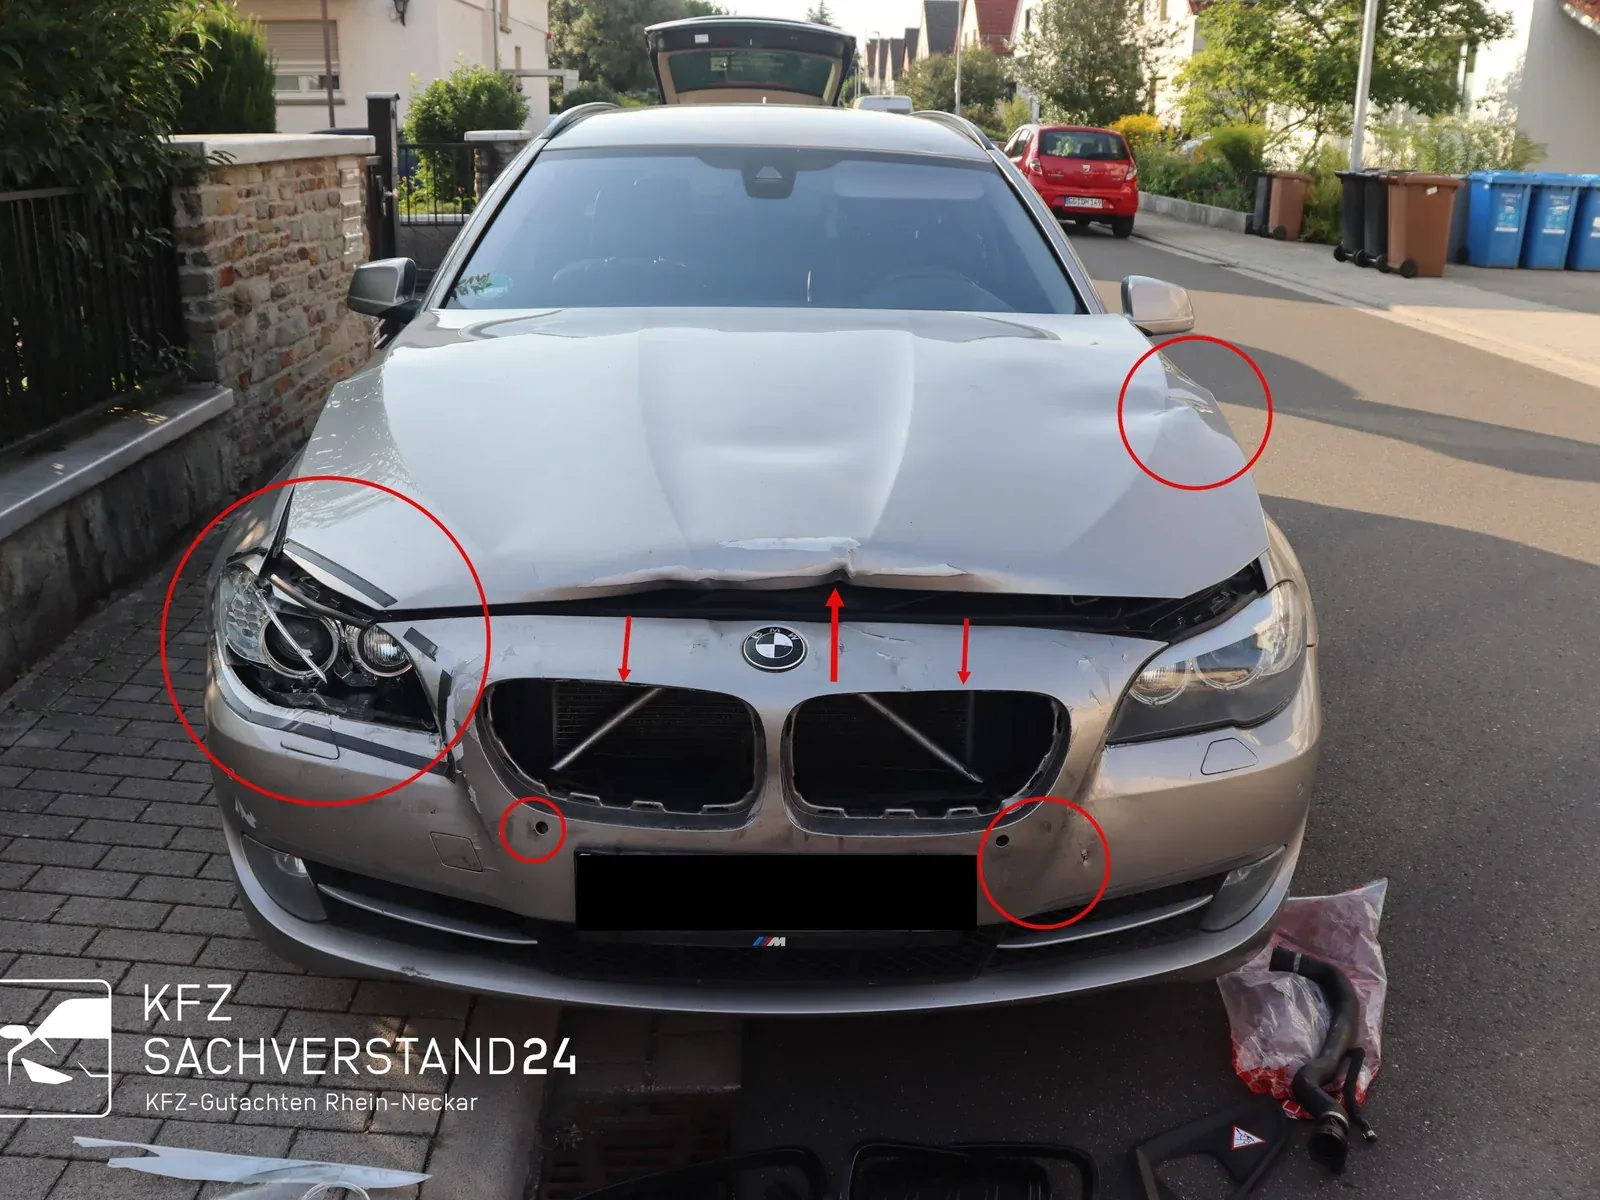
Die Antwort hängt an der Schadenhöhe, und die täuscht von außen fast immer. Ein Stoßfänger, der nur verschrammt aussieht, sitzt auf Haltern, Pralldämpfern und einem Querträger. Dahinter liegen Abstandssensoren, Kameras und Radarmodule, die nach einem Austausch kalibriert werden müssen. Erst wenn diese Bauteile beurteilt sind, steht die Summe fest. Sobald also mehr betroffen ist als eine lackierte Fläche, ist das vollständige Unfallgutachten die belastbare Wahl – auch deshalb, weil nur dort Wertminderung, Restwert und Ausfalldauer mit erfasst werden.
Bleibt der Schaden erkennbar klein, etwa ein Kratzer oder eine Delle ohne verformtes Blech dahinter, kann ein Kurzgutachten genügen. Wo die Grenze ungefähr verläuft, können Sie vorab selbst einschätzen: Der Bagatellschaden-Check fragt in wenigen Schritten genau die Angaben ab, auf die es dabei ankommt. Bleibt es unklar, senden Sie uns Fotos per WhatsApp. Wir sagen Ihnen dann, welche Variante in Ihrem Fall trägt, bevor ein Auftrag entsteht.
Was wir am Fahrzeug aufnehmen
Die Besichtigung folgt einer festen Reihenfolge, damit nichts übersehen wird und der Befund später nachvollziehbar bleibt:.
- Identität und Ausstattung: Fahrzeug-Identifizierungsnummer, Erstzulassung, Laufleistung, Motorisierung und die werterhebliche Sonderausstattung
- Schadenbereich: Richtung und Umfang der Krafteinwirkung, verformte und gebrochene Bauteile, Beschädigungen an angrenzenden Teilen
- Verdeckte Bereiche: Halter, Träger, Verkleidungen und Sensorik hinter der sichtbaren Beschädigung, soweit ohne Demontage beurteilbar
- Vorschäden und Altschäden: Hinweise auf frühere Reparaturen im selben Bereich, damit der aktuelle Unfallschaden eindeutig abgegrenzt ist
- Allgemeinzustand: Reifen, Bereifungsalter, Lack- und Pflegezustand sowie Mängel, die sich auf den Fahrzeugwert auswirken
- Fotodokumentation: Übersichts-, Detail- und Datenaufnahmen, die den Befund für Versicherung, Werkstatt und Kanzlei belegen
Lässt sich ein Bereich ohne Zerlegung nicht beurteilen, stimmen wir die Demontage vorher mit Ihnen und der Werkstatt ab. Ausgebaute Teile sollten bis zum Abschluss der Regulierung aufbewahrt werden.
Die Positionen im fertigen Gutachten
Das Gutachten ist kein Kostenzettel, sondern eine geordnete Darstellung aller Werte, um die es bei der Abrechnung geht:.
- Reparaturweg und Kalkulation mit Arbeitspositionen, Lackstufen und Ersatzteilen, gerechnet in etablierten Systemen wie DAT oder Audatex
- Wiederbeschaffungswert, also der Betrag für ein gleichwertiges Fahrzeug bei einem seriösen Händler
- Restwert des beschädigten Fahrzeugs, belegt durch eingeholte Angebote
- Merkantile Wertminderung, der Minderwert, der einem reparierten Unfallfahrzeug beim späteren Verkauf anhaftet
- Reparatur- und Wiederbeschaffungsdauer sowie die Fahrzeuggruppe, die Grundlage für Nutzungsausfall oder Mietwagen
- Beurteilung der Wirtschaftlichkeit, also ob sich die Instandsetzung gegenüber einer Ersatzbeschaffung rechnet
Welche Größenordnung dabei herauskommt, können Sie vorab überschlagen. Der Wertminderungsrechner zeigt einen Richtwert für den merkantilen Minderwert, der Totalschadenrechner ordnet ein, ob Ihr Fall auf Reparatur oder auf Abrechnung hinausläuft. Beide ersetzen kein Gutachten. Sie geben Ihnen aber eine Vorstellung davon, worum es geht, bevor Sie das erste Mal mit der Versicherung telefonieren.
Was das Gutachten kostet und wer die Rechnung bekommt
Bei einem unverschuldeten Unfall trägt in der Regel die Haftpflichtversicherung des Verursachers die Kosten eines erforderlichen Gutachtens. Den Sachverständigen wählen Sie selbst aus; den Gutachter, den die Gegenseite vorschlägt, müssen Sie nicht akzeptieren. Was dieses Recht praktisch bedeutet, erklärt der Ratgeber freie Gutachterwahl.
Drei Konstellationen weichen davon ab:.
- Mithaftung: Steht eine Quote im Raum, werden auch die Gutachterkosten meist nur anteilig erstattet.
- Kaskoschaden: Hier gelten die Bedingungen Ihres Vertrags. Häufig beauftragt der Versicherer einen eigenen Sachverständigen.
- Bagatellschaden: Bleibt der Schaden sehr klein, werden die Kosten eines vollständigen Gutachtens meist nicht ersetzt. Dann ist die kompakte Variante der wirtschaftlichere Weg.
Beauftragen Sie uns als Selbstzahler, vereinbaren wir vorab einen Festpreis. Sie wissen also, woran Sie sind, bevor wir zum Fahrzeug fahren. Ist die Haftungslage noch offen, sprechen wir die Kostenfrage im ersten Telefonat durch und nicht erst mit der Rechnung.
Allgemeiner Hinweis: Diese Angaben sind allgemein gehalten und ersetzen keine Rechtsberatung im Einzelfall.
Vom Anruf bis zum fertigen Gutachten
- Meldung: per Telefon oder WhatsApp, gern gleich mit Fotos. In wenigen Minuten ist geklärt, welche Art von Gutachten passt und wer voraussichtlich zahlt.
- Terminabsprache: Wir kommen dorthin, wo das Fahrzeug steht – nach Hause, zur Arbeit, in die Werkstatt oder an den Abstellort nach dem Abschleppen.
- Besichtigung: Für einen üblichen Pkw-Schaden planen Sie etwa eine Stunde ein. Halten Sie Fahrzeugschein, die Daten des Unfallgegners und, falls vorhanden, die Vorgangsnummer der Polizei bereit.
- Zustellung: Das Gutachten kommt per E-Mail, auf Wunsch zeitgleich an die Versicherung und an Ihre Anwaltskanzlei.
Danach entscheiden Sie, wie es weitergeht. Wenn Sie die Abwicklung nicht allein führen möchten, übernimmt unser Schadenmanagement die Weiterleitung und vermittelt auf Wunsch Kontakte zu Werkstatt, Mietwagen oder einer Kanzlei für Verkehrsrecht.
Fehler, die nach einem Unfall häufig passieren
- Reparieren, bevor begutachtet wurde. Nach der Instandsetzung lässt sich der ursprüngliche Zustand kaum noch belegen.
- Beschädigte Teile entsorgen lassen. Sie sind oft das einzige verbliebene Beweismittel, wenn später über den Umfang gestritten wird.
- Das erste Restwertangebot annehmen. Verkaufen Sie das Fahrzeug erst, wenn der Restwert im Gutachten steht.
- Die Wertminderung übergehen. Sie wird nicht von selbst gezahlt, sondern muss beziffert und geltend gemacht werden.
- Die Ausfallzeit nicht erfassen. Auch ohne Mietwagen kommt für die Tage ohne Fahrzeug in der Regel eine Entschädigung in Betracht.
- Zu lange warten. Je später die Besichtigung, desto mehr Veränderungen am Fahrzeug müssen erklärt werden.
Was in den ersten Stunden nach dem Zusammenstoß zählt, von der Absicherung der Unfallstelle bis zur Beweissicherung, fasst der Ratgeber Unfall – was tun? zusammen.
Vor Ort in der Metropolregion Rhein-Neckar
Wir arbeiten mobil, und das ist nach einem Unfall keine Bequemlichkeit, sondern praktisch notwendig: Ein nicht fahrbereites Fahrzeug lässt sich nirgendwo vorführen. Der Sitz in Viernheim liegt zentral zwischen Mannheim, Heidelberg, Ludwigshafen, Weinheim und der Bergstraße. Unterwegs sind wir in der gesamten Metropolregion und in den angrenzenden Teilen von Hessen und Rheinland-Pfalz. Wie die Begutachtung in der größten Stadt der Region abläuft, lesen Sie unter Kfz-Gutachter Mannheim.
Die Berufsbezeichnung Kfz-Gutachter ist in Deutschland nicht geschützt. Prüfbar sind allein die Nachweise: DIN EN ISO/IEC 17024, VDI und eine verifizierte DESAG-Mitgliedschaft, dazu über zehn Jahre Erfahrung mit Unfallfahrzeugen und mehr als 1.000 erstellte Gutachten. Für Sie zählt daran vor allem eines: Das Ergebnis lässt sich von Versicherung, Werkstatt und Kanzlei überprüfen.